 +++
 +++
 +++
 +++
 +++
 +++
 +++
 +++
 +++
 +++
 +++
 +++
 +++
 +++
 +++
 +++
 +++
 +++
 +++
 +++
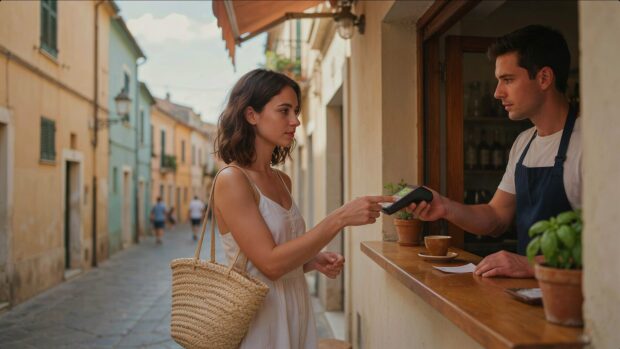
Bild: Flux 2 Pro / KI
Flug und Unterkunft sind bezahlt, das Reisebudget steht – und trotzdem können im Urlaub Kosten entstehen, die vorher kaum jemand auf dem Zettel hatte.
Zu den häufigsten unerwarteten Zusatzausgaben gehören Gebühren rund um Zahlungen und Bargeldabhebungen.
Beliebte Reisebegleiter sind Kreditkarten. Sie genießen weltweit einen guten Ruf als seriöses Zahlungsmittel und schaffen zusätzliche Flexibilität und finanzielle Bewegungsfreiheit. Wenn in den Vertragsbedingungen Formulierungen wie „kostenlos“ oder „ohne Jahresgebühr“ enthalten sind, muss das aber nicht bedeuten, dass die Nutzung der Kreditkarte in keinem Kontext Gebühren verursacht.
Bevor es an die Reiseplanung geht, lohnt sich deshalb ein detaillierter Finanzcheck rund um das Zahlungsmittel der Wahl. Denn Jahresgebühr, Auslandseinsatz, Bargeldabhebung und Teilzahlung können zusätzliche Kosten verursachen und damit maßgeblich darüber entscheiden, welches Produkt dem eigenen Nutzungsverhalten am besten entspricht.
Keine Jahresgebühr: Was steckt hinter der Formulierung?
Bei einer Kreditkarte ohne Jahresgebühr verzichtet der Anbieter auf ein regelmäßiges Entgelt für die Bereitstellung der Karte. Weitere Kosten sind damit jedoch nicht automatisch ausgeschlossen.
Deshalb sollten Verbraucherinnen und Verbraucher vor dem Vertragsabschluss auch Kreditkarten ohne Jahresgebühr vergleichen. Je nach Vertrag können beispielsweise Gebühren für Bargeldabhebungen oder Zahlungen in Fremdwährungen anfallen.
Wie unterschiedlich Kartenmodelle ausgestaltet sein können, zeigt auch der Kontenvergleich, mit dem die Bundesanstalt für Finanzdienstleistungen seit Januar 2025 Transparenz schaffen möchte. Dort werden neben Kontoführungsentgelten unter anderem Kosten für Debit- und Kreditkarten, Bargeldabhebungen und Fremdwährungszahlungen ausgewiesen. Die einzelnen Konditionen unterscheiden sich je nach Anbieter und Produkt zum Teil erheblich.
Für den Vergleich ist immer entscheidend, das eigene Zahlungsverhalten in den Blick zu nehmen und klar zu definieren, für welche Transaktionen die Kreditkarte insbesondere zum Einsatz kommen soll. Wer beispielsweise vor allem in Deutschland damit bezahlen möchte, sollte auf andere kostenlose Funktionen Wert legen als Reisende, die regelmäßig außerhalb des Euroraums bezahlen oder Bargeld abheben möchten.
Im Euroraum und außerhalb gelten unterschiedliche Voraussetzungen
Innerhalb des Euroraums entfällt zumindest die Umrechnung in eine andere Währung. Anders sieht es beispielsweise bei Reisen nach Großbritannien, in die Schweiz, in die USA oder in zahlreiche andere Staaten aus.
Wird dort mit einer deutschen Kredit- oder Debitkarte in der jeweiligen Landeswährung bezahlt, rechnet der Konto- beziehungsweise Kartenanbieter den Betrag in Euro um. Für diese Währungsumrechnung wird häufig ein zusätzliches Entgelt erhoben. Für Vielreisende kann dadurch ein erheblicher Zusatzposten für die Reisekasse entstehen. Hotel, Restaurant, Tickets, Einkäufe und andere Ausgaben summieren sich. Wird für jede Zahlung ein prozentuales Fremdwährungsentgelt berechnet, entstehen daraus Reisekosten, die gravierend zu Buche schlagen können.
Hier sollten Verbraucherinnen und Verbraucher vorab prüfen, welche Konditionen für das von ihnen gewählte Zahlungsmittel gelten.
Auch kostenloses Geldabheben hat Grenzen
Ein häufig verwendetes Verkaufsargument besteht auch in der Option, mit der Kreditkarte kostenlos Bargeld abzuheben, auch im Ausland. Die BaFin macht in ihrem Kontenvergleich darauf aufmerksam, dass eine unentgeltliche Bargeldabhebung im Ausland nicht automatisch bedeutet, dass dies weltweit und ohne Einschränkungen möglich ist.
Das Angebot kann beispielsweise auf bestimmte Länder, Währungen oder Karten beschränkt sein. Hinzu kommt ein zweiter Kostenfaktor: Betreiber ausländischer Geldautomaten können eigene Entgelte verlangen. Diese Gebühren stammen nicht vom deutschen Kartenanbieter und können daher auch dann entstehen, wenn dieser selbst keine Gebühr für die Abhebung berechnet.
Verbraucher können sich davor schützen, indem sie die Vertragsbedingungen zu ihrer Kreditkarte im Detail lesen und zusätzlich auf Hinweise am Automaten achten, bevor sie die eingegebene Abhebung bestätigen. Wird dort ein zusätzliches Betreiberentgelt angezeigt, lässt sich der Vorgang in der Regel noch abbrechen.
Kredit- und Debitkarte sind unterschiedliche Zahlungsmittel
Eine weitere mögliche Überraschung wartet nicht bei den Gebühren, sondern bei der Akzeptanz eines Zahlungsmittels bei Händlern. Viele Bankkunden besitzen inzwischen eine Debitkarte von Visa oder Mastercard. Optisch ähnelt sie einer klassischen Kreditkarte, technisch gibt es jedoch einen wesentlichen Unterschied.
Bei Debitkarten wird der Umsatz zeitnah vom Girokonto abgebucht. Bei einer klassischen Kreditkarte werden die Zahlungen dagegen gesammelt und zu einem späteren Zeitpunkt abgerechnet. Die Verbraucherzentrale weist darauf hin, dass Kreditkarten im Ausland häufiger akzeptiert werden als Debitkarten. Relevant kann das insbesondere bei Hotels oder Mietwagen sein, wenn eine Kaution hinterlegt werden soll.
Wer eine Reise plant, sollte deshalb nicht allein darauf vertrauen, dass eine Karte mit Visa- oder Mastercard-Logo überall dieselbe Funktion erfüllt. Bei Mietwagen und Unterkünften empfiehlt es sich, die akzeptierten Zahlungsmittel und Kautionsbedingungen vor der Buchung beziehungsweise Abreise direkt beim Anbieter zu prüfen.
Besonders genau auf Teilzahlung schauen
Eine Kreditkarte kann auch ohne Jahresgebühr hohe zusätzliche Kosten verursachen, wenn sie mit einer Teilzahlungsfunktion verbunden ist. Bei solchen sogenannten Revolving-Kreditkarten wird der offene Rechnungsbetrag nicht zwingend vollständig eingezogen. Ein Teil bleibt als Kredit bestehen und wird verzinst. Dafür können hohe Zinssätze aufgerufen werden. Verbraucher sollten deshalb prüfen, welche Rückzahlungsoptionen mit ihrer Karte verknüpft sind und ob der monatliche Rechnungsbetrag vollständig oder lediglich in Raten zurückgezahlt wird.
Im Zusammenhang mit Urlaubsreisen kann dieses potenzielle Kostenrisiko besonders stark zu Buche schlagen. Wer mehrere größere Urlaubsausgaben über die Karte abgewickelt hat und anschließend nur einen kleinen Teil der Rechnung begleicht, finanziert den Rest über einen Kredit, der sehr teure Nebenkosten mit sich bringen kann. Eine gesparte Jahresgebühr kann dann gegenüber den entstehenden Zinskosten schnell an Bedeutung verlieren.
Ein Kartencheck nach dem Urlaub kann sich lohnen
Ist der Urlaub vorbei, sollten die Ausgaben noch einmal kritisch geprüft werden. Das ist auch der ideale Zeitpunkt, um die verwendeten Zahlungsmittel und ihren Kosten-Nutzen-Faktor zu analysieren.
Über die Kreditkartenabrechnung lässt sich auf einen Blick nachvollziehen, wofür die Karte tatsächlich verwendet wurde und welche zusätzlichen Entgelte durch die individuelle Nutzung entstanden sind.
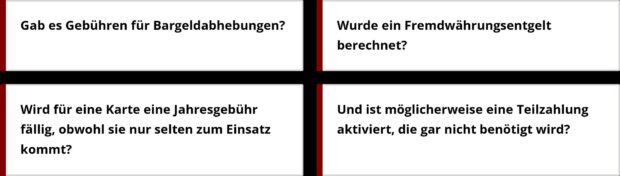
Bild: Flux 2 Pro / KI
Diese Fragen im direkten Praxisabgleich machen das eigene Zahlungsverhalten und die damit einhergehenden Vor- und Nachteile einzelner Kreditkartenkonditionen transparent. So lassen sich Angebote zielgerichteter vergleichen. Eine Kreditkarte ohne Jahresgebühr kann dabei durchaus attraktiv sein. Wirklich günstig ist sie aber erst dann, wenn auch ihre übrigen Konditionen zum eigenen Zahlungsverhalten passen.

Gefällt Ihnen unsere Zeitung?
Fügen Sie den Pfalz-Express als bevorzugte Quelle bei Google hinzu. So verpassen Sie keine wichtigen Nachrichten aus der Region.
⭐ Bei Google als bevorzugte Quelle hinzufügen
 Diesen Artikel drucken
Das könnte Sie auch interessieren:
- Kredit aufnehmen: Welche Faktoren muss man beachten?
 Steht man vor größeren Anschaffungen oder unerwarteten Ausgaben, kann ein Kredit eine hilfreiche Lösung sein. Doch bevor man diesen Schritt geht, sollte ...
- PaysafeCard Einzahlungen in Online Casinos – Welche Vorteile sprechen dafür?
 Die PaysafeCard zählt zu den etablierten Methoden für Zahlungen im Internet. Sie basiert auf einem Prepaid-Prinzip und ermöglicht Zahlungen ohne Angabe sensibler ...
- Was Verbraucher über Kreditkarten wissen sollten
 Kreditkarten ermöglichen uns ein unkompliziertes Bezahlen, sowohl im On- als auch Offline-Bereich. Im Gegensatz zur Girocard, früher: EC-Karte, belastet der entsprechende Zahlbetrag ...
- Urlaub planen: Dank Feier- und Brückentagen den Urlaub optimal legen
 Spätestens am Anfang des Jahres steht für Arbeitnehmer die Urlaubsplanung an. Wer rechtzeitig die Feiertage und Brückentage kennt, kann den eigenen Urlaub ...
- Mehr Freiheit beim Bezahlen: Warum viele Verbraucher Kreditkarte und Girokonto heute entkoppeln
 Immer mehr Verbraucher setzen im Finanzbereich auf eine striktere Trennung. Separate Konten und Zahlungsmittel für mehr Übersicht, Kontrolle und Selbstbestimmung im Zahlungsverkehr. ...
- Kontaktloses Bezahlen nimmt zu
 Was vor wenigen Jahren noch undenkbar war, ist heute die Realität. Das kontaktlose Bezahlen. Nicht nur mit der Giro- oder Kreditkarte sind ...
- Kryptowährungen künftig auch als Zahlungsmittel
 Bargeld und Karten sind in Deutschland noch immer die wichtigsten Zahlungsmöglichkeiten. Doch es gibt auch einen neuen Trend: Kryptowährungen. Vor allem online ...
- Umschuldungskredit – Was ist das genau und welche Punkte sind zu beachten?
 Wenn Sie vor mehr als zehn Jahren einen Kredit abgeschlossen haben, zahlen Sie wahrscheinlich hohe Zinsen. Seit 2014 herrscht in Europa ein ...
- Kredite für Existenzgründer – welche Möglichkeiten gibt es?
 Als Existenzgründer hat man es nicht leicht. Man hat eine Idee im Kopf, die man unbedingt umsetzen möchte. Doch in vielen Fällen ...
- Welche Arten von Krediten gibt es?Kredite haben wegen der Vielfalt ihrer Konditionen und Verwendung verschiedene Namen mit ähnlichem Inhalt. Generell bedeuten sie die Geldleihe bei einer klassischen ...
- Ein wirklich erholsamer Urlaub – Worauf man bei der Wahl des richtigen Hotels achten sollte
 Ein Urlaub ist eine wunderbare Gelegenheit, dem Alltag zu entfliehen und neue Energien zu tanken. Damit der Urlaub jedoch wirklich erholsam wird, ...
- Top 5 Weihnachtsgeschenke für Frauen, die wirklich überraschen
 Wer kennt es nicht? Weihnachten steht kurz bevor, und die Suche nach dem passenden Geschenk für eine besondere Frau im eigenen Umfeld ...