Die Kreditkarte ist als seriöses und sicheres Zahlungsmittel insbesondere im digitalen Handel sehr beliebt.
Foto: jcomp / Freepik
Immer mehr Verbraucher setzen im Finanzbereich auf eine striktere Trennung. Separate Konten und Zahlungsmittel für mehr Übersicht, Kontrolle und Selbstbestimmung im Zahlungsverkehr.
Innovative Geschäftsmodelle von Banken und Finanzdienstleistern machen es möglich, Zahlungsmittel vom Konto zu entkoppeln und damit Zahlungsströme bewusst zu steuern. Die Kreditkarte ohne Girokonto gehört zu den Aushängeschildern eines Finanzalltags, der stark vom Wunsch nach finanzieller Freiheit und Selbstbestimmung geprägt ist.
Das Girokonto im deutschen Finanz- und Zahlungssystem
 Das Girokonto ist im deutschen Finanz- und Zahlungssystem fest verankert. Lohn, Miete, Versicherungen, Strom – nahezu alle zentralen Zahlungsströme laufen über dieses Konto.
Gleichzeitig wächst bei vielen Verbrauchern der Wunsch, bestimmte Finanzbereiche bewusster zu trennen. Während die Digitalisierung im Finanzsektor Grenzen verschwimmen lässt, Bereiche zusammenführt, Transparenz schafft und Synergien entstehen lässt, werden Abgrenzung und Selbstbestimmung zunehmend zu einem Faktor, der wirtschaftliche Strukturen prägt.
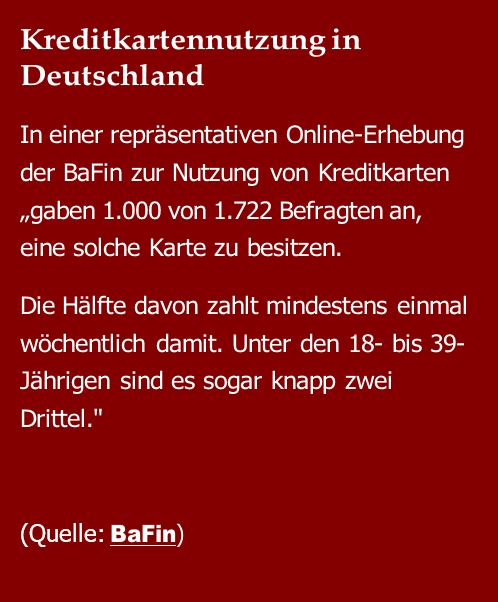
Ein Zahlungsmittel, das diesen Trend sichtbar macht, ist die Kreditkarte. Sie bleibt auch im Zeitalter innovativer Bezahlsysteme noch immer eine feste Größe im Finanzsektor.
40 Prozent der Kreditkartenbesitzer haben Kreditkartendaten in der Bezahl-App ihres Handys hinterlegt. Fast drei Viertel von ihnen nutzen die Funktion mindestens einmal in der Woche.
Doch das Grundkonzept der Kreditkarte steht auf dem Prüfstand. Immer mehr Verbraucherinnen und Verbraucher möchten zwar weiterhin die Vorteile einer Kreditkarte nutzen, wünschen sich aber eine striktere Trennung vom Girokonto. Die Gründe dafür reichen von dem grundlegenden Wunsch nach mehr Selbstbestimmung über einen besseren Überblick über Finanzströme bis hin zum Schutz vor Überschuldung.
Was auf den ersten Blick technisch klingt, berührt im Kern eine grundsätzliche Frage moderner Finanzorganisation: Wie viel Kontrolle und Flexibilität braucht der Alltag heute und wie lässt sich Zahlungsverkehr selbstbestimmt gestalten?
Wenn ein Konto nicht mehr für alles stehen soll
Das klassische Kreditkartenmodell ist einfach: Die Karte ist als Zahlungsmittel ist direkt mit dem Girokonto verbunden, Abbuchungen erfolgen automatisch, Ausgaben fließen unmittelbar in die Kontobewegungen ein. Dabei gewährt das Kreditinstitut je nach Vertragsmodell einen Kreditrahmen, der über die Karte in Anspruch genommen werden kann. Für viele Verbraucherinnen und Verbraucher funktioniert das gut. Mit dem Verschwimmen von Grenzen im digitalisierten Finanzwesen wird die Verknüpfung jedoch zunehmend als Einschränkung empfunden.
Insbesondere Nutzer mit mehreren Einnahmequellen, Selbstständige, Familien oder Verbraucher mit klaren Budgetplänen wünschen sich mehr Übersicht und eine bessere Steuerungsmöglichkeit ihrer Finanzströme. Sie möchten Ausgaben trennen, Risiken minimieren oder schlicht vermeiden, dass jede Kartenbuchung sofort das Hauptkonto berührt.
Die Antwort darauf ist ein Kreditkartenkonzept, das neu gedacht wird und sich damit besser in moderne Finanzrealitäten einfügt.
Die Kreditkarte ohne Girokonto: Vorteile nutzen, flexibel bleiben
Mit dem Wunsch nach mehr Kontrolle und Selbstbestimmung im Zahlungsalltag rücken Modelle in den Fokus, die mehr Flexibilität bieten. Die Kreditkarte ohne Girokonto [1] bietet einen neuen Ansatz für ein bewährtes System. Sie macht es möglich, die Vorteile einer Kreditkarte zu nutzen, ohne das Zahlungsmittel an ein Girokonto zu knüpfen.
Keine Kontokopplung
Nutzer müssen die Karte weder an ihr bestehendes Konto koppeln noch einen Kontowechsel vornehmen oder ein zusätzliches Konto eröffnen.
Gewohnte Funktionen
Die Kreditkarte kann wie gewohnt genutzt werden, um zu bezahlen, online Reisen oder Tickets zu buchen oder als Sicherheit hinterlegt zu werden.
Prepaid-Funktion Solche Modelle funktionieren meist über eine Prepaid-Funktion, bei der zunächst ein Guthaben auf die Karte gebucht wird.
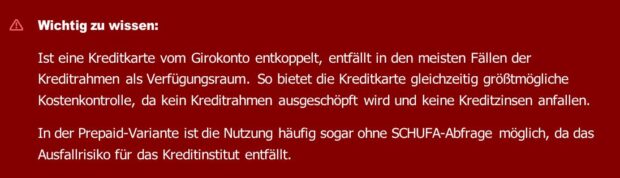
Für viele Verbraucherinnen und Verbraucher beantwortet dieses Konzept für allem die Frage nach Flexibilität und Unabhängigkeit. Bewährte Finanzstrukturen können weiter genutzt werden, ohne auf den Vorteil eines zusätzlichen Zahlungsmittels mit Kreditrahmen verzichten zu müssen. Das wird zum Beispiel interessant, wenn ein klassisches Girokontomodell keine Kreditkarte als Zusatzfunktion vorsieht.
Weiterführende Hinweise: Debitkarten und Kreditkarten – Zahlungsmittel erklärt [2]
Finanzielle Selbstbestimmung im Alltag
Diese Entkopplung ist mehr als eine technische Option. Sie spiegelt ein verändertes Verhältnis zu Geld und zu wirtschaftlicher Selbstbestimmung wider. Der Zahlungsverkehr wird nicht mehr nur abgewickelt, sondern aktiv gestaltet.
Typische Motive dafür sind:
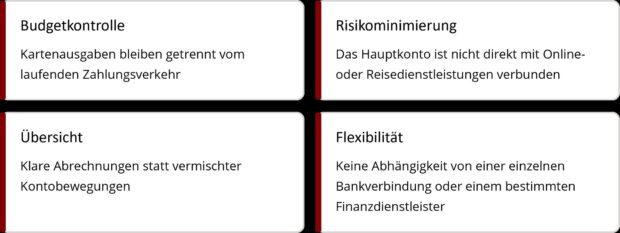
Gerade in Zeiten steigender Lebenshaltungskosten wächst das Bedürfnis nach planbaren, kontrollierbaren Zahlungswegen.
Alltagstauglich – nicht nur für Vielreisende
Lange galten unabhängige Kartenmodelle vor allem als Lösung für Reisende oder Online-affine Nutzer. Heute haben sie ihren Platz im normalen Alltag gefunden. Onlinehandel, Mobilitätsdienste, Streaming-Abos oder Hotelreservierungen – all das setzt häufig den Besitz einer Kreditkarte voraus.
Wer diese Funktionen nutzen möchte, ohne sein Girokonto ständig im Hintergrund zu haben, profitiert von einer klaren Trennung. Das gilt ebenso für Familien, die gemeinsame Ausgaben sortieren möchten, wie für Einzelpersonen, die die Verwaltung ihres Hauptkontos bewusst schlank halten.
Transparenz und klare Vertragsbedingungen bleiben entscheidend
Das Konzept der vom Konto abgekoppelten Kreditkarte birgt Vorteile. Verbraucher sollten aber genau hinschauen, wenn es um die Details der Vertragsausgestaltung geht. Kreditkartenmodelle unterscheiden sich deutlich in Abrechnung, Gebührenstruktur und Leistungsumfang. Seriöse Angebote zeichnen sich durch transparente Kosten, klare Vertragsbedingungen und nachvollziehbare Abrechnungszeiträume aus.
Wichtig ist vor allem das Verständnis dafür, wie und wann Ausgaben beglichen werden, welche Gebühren anfallen können und welche Leistungen tatsächlich enthalten sind. Finanzielle Freiheit entsteht nicht durch Produkte allein, sondern durch informierte Entscheidungen.
Freiheit durch klare Strukturen
Eine Kreditkarte unabhängig vom bestehenden Girokonto zu nutzen, bedeutet nicht, auf die vielfältigen Möglichkeiten moderner Finanzstrukturen zu verzichten. Es geht vielmehr um die bewusste Gestaltung innerhalb bestehender Strukturen. Wer Zahlungswege trennt, schafft Klarheit, reduziert Risiken und gewinnt Handlungsspielraum.
In einer zunehmend digitalen Finanzwelt ist das ein leiser, aber konsequenter Schritt hin zu mehr Selbstbestimmung.
